
注:本文发表于《债券》杂志2026年第10期,作者:张明 王瑶 转载请务必注明出处。
摘 要
现阶段,虽然境外主体持有人民币金融资产规模有所增加,人民币储备货币功能也小幅提高,但以人民币安全资产推动人民币国际化仍面临离岸市场人民币国债供给不足、微观机制存在短板、人民币在国际资本市场的渗透率不高等挑战。同时,尽管人民币国际债券市场自2023年以来迎来新一轮发展潮流,但总体而言仍处于起步阶段,在一级市场结构、二级市场深度和相关制度规则方面有待进一步完善。为进一步推动人民币国际化,我国应从增加人民币安全资产供给、推动人民币国际负债产品发展及促进人民币安全资产和负债产品的协同发展三方面布局,并与其他推动人民币国际化的政策形成合力。
关键词
人民币国际化 安全资产 国际负债
人民币国际化面临新的发展机遇
(一)国际货币体系变局下全球安全资产荒
当前,以美元为主导的现行国际货币体系正经历深刻变局。美国国债信用的持续侵蚀、地缘政治冲突以及美元“武器化”,共同动摇了美元资产作为传统安全资产的绝对信用基础(张明和王瑶,2025)。其一,美国国债信用被动摇。基于美国规模庞大和流动性极高的债券市场、美元作为全球储备货币带来的支付和结算优势,以及美国政治和法律体系的稳定性,美国国债长期以来被视为全球最重要的安全资产。但近年来,美国国债作为安全资产的地位却不断被动摇,这一方面是因为美国财政赤字和债务规模持续攀升,削弱了市场对美国财政可持续性的信心;另一方面则是因为高利率环境使利息支出成为美国联邦政府财政的沉重负担。其二,美国政策不确定性加剧,对等关税和美以伊冲突降低了市场对美元资产的信心。其三,美元“武器化”现象加剧。近年来,美国越来越频繁地将美元金融体系作为实施地缘政治战略的工具,包括直接冻结伊朗和俄罗斯的外汇资产,以及施压国际资金清算体系(SWIFT),使后者将伊朗和俄罗斯的金融机构排除在外。未来特朗普可能使美元“武器化”进一步升级,极大地削弱了国际社会对美元体系的信任。
美元资产安全属性的下降,不仅导致市场集体减持美元资产,还产生了全球范围内的安全资产荒。一方面,国际评级机构穆迪于2025年5月将美国主权信用评级从Aaa下调至Aa1,标志着美国在三大国际评级机构中全部失去了AAA最高信用等级(此前标普和惠誉已分别于2011年和2023年下调评级),进一步加剧了市场对美国国债可持续性的担忧,导致海外投资者持有量减少。据美国财政部数据,2026年6月海外投资者持有美国国债规模减少,前三大债主日本、英国和中国均实施了减持操作。同时,自2025年4月以来,美国已经多次出现美元股债汇“三杀”现象,表明美元资产作为避险资产的传统逻辑已失效。另一方面,全球投资者开始寻求新的国际安全资产,不断增持黄金。欧洲央行报告显示,截至2025年末,黄金在全球官方储备资产中的占比已升至27%,正式超越美国国债(22%),成为全球官方储备第一大资产。
在此背景下,面对地缘政治冲突席卷中东、全球市场风险情绪急剧升温的现实,人民币凭借突出的稳定性和安全性,成为全球资金的重要避险选择,人民币资产有望成为新的全球安全资产。其原因在于:一是中国作为世界第二大经济体,其经济周期独立于美国经济周期,且经济始终保持平稳较快增速。二是完整且富有韧性的产业链,既保障我国国内生产稳定,也支持我国在动荡的全球市场中扩大出口,让企业在高波动环境下仍能保持盈利。三是中央政府债务水平很低,且持续保持较低的财政赤字水平,主权信用保持在很高水平。四是人民币对美元汇率保持双向波动态势,并未面临持续高估或低估。因此,从资产端推进人民币国际化具有良好的历史机遇。
(二)人民币低利率时代正重塑全球融资格局
当前,人民币处于低利率时期,这是结构性因素、周期性因素与政策主动调控共同作用的结果。一方面,中国经济从高速增长转向高质量发展阶段,资本边际报酬持续下降,叠加人口老龄化、少子化导致人口红利消退,技术进步速度放缓,从根本上压低了均衡实际利率水平;另一方面,当前我国产出缺口仍存、通胀水平低迷,实体经济有效需求不足,企业扩大再生产意愿偏弱。为降低社会综合融资成本、推动宏观经济复苏,中国人民银行通过适度宽松的货币政策持续引导利率下行。
与全球主要经济体的高利率水平相比,人民币的低利率使人民币具有低融资成本优势,深刻重塑全球资本的融资选择逻辑。以美国为例,近年来中美利差急剧扩大,使人民币从结算货币加速转变为全球企业的低成本融资货币。此外,人民币融资货币角色的强化能够发挥从金融到贸易的倒逼作用,即当境外企业以人民币完成融资后,其后续的采购、支付和结算环节自然更倾向于使用人民币计价以偿还未来的人民币债务,形成“融资—贸易—结算”的闭环,从而将利差倒挂的成本优势转化为人民币国际化的网络优势,全方位推进人民币国际化。
人民币安全资产和负债产品1的发展现状及现存的问题
(一)当前人民币安全资产的现状和问题
1.发展现状
在全球货币体系深刻变革的背景下,人民币作为安全资产的属性正在显著增强,其“安全锚”作用日益突出(Du and Schreger,2016),主要表现为境外主体持有人民币金融资产的增加和人民币储备货币功能的增强。
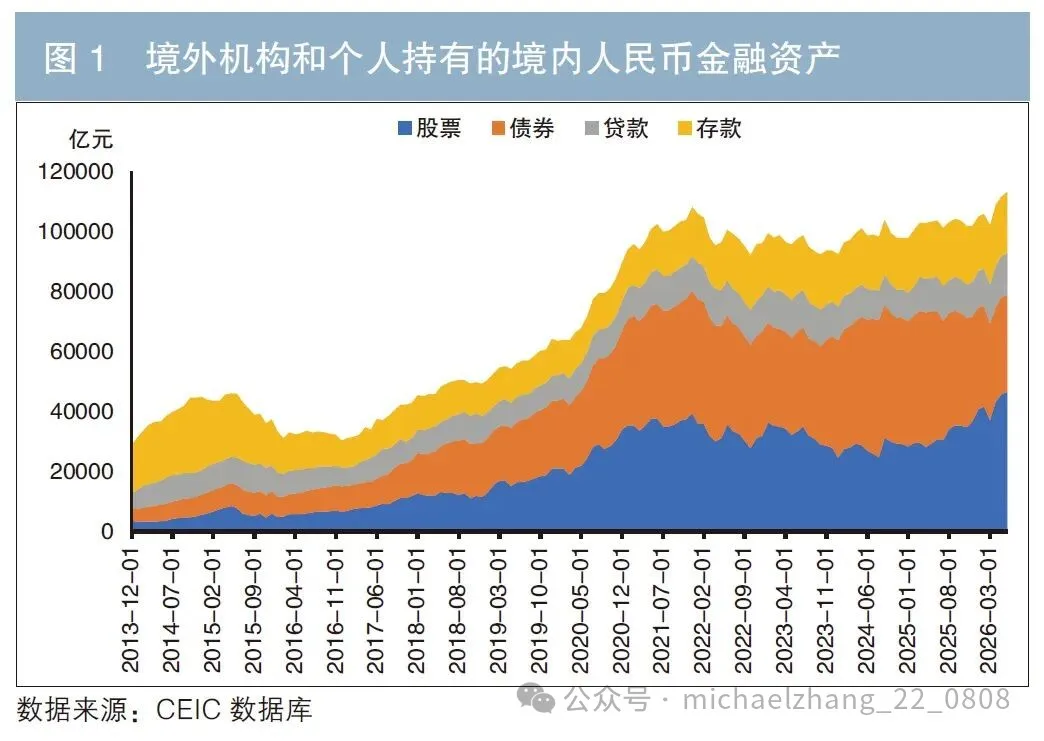
人民币资产为境外机构和个人提供了多元化的资产选择。据中国人民银行数据,境外机构和个人持有的我国境内人民币金融资产规模从2013年12月的2.88万亿元增加至2026年6月的11.33万亿元,增长近3倍。其中,股票资产同期从0.34万亿元增加12倍至4.66万亿元,2026年第二季度增加了超过9400亿元,创有记录以来最大单季增幅;债券资产从0.40万亿元增加7倍至3.23万亿元;贷款资产从0.53万亿元扩张1倍多达1.40万亿元;存款资产从1.61万亿元增长27.13%至2.04万亿元(见图1)。此外,相较于股票、贷款和存款,人民币债券以其低波动性和低相关性在全球投资组合中的配置价值正受到广泛关注。据中国人民银行上海总部数据,截至2026年8月末,境外机构持有银行间市场债券3.19万亿元,约占银行间债券市场总托管量的1.7%。从券种看,境外机构持有国债2.03万亿元,占比为63.6%;政策性金融债0.76万亿元,占比为23.8%;同业存单0.26万亿元,占比为8.2%;其他品种债券0.14万亿元,占比为4.4%。
人民币的国际储备职能稳步提升,凸显了人民币资产的全球吸引力。2016年人民币以10.92%的权重被纳入特别提款权(SDR)货币篮子,是人民币国际化启动以来的里程碑式成就。2022年5月,国际货币基金组织(IMF)将SDR中人民币的权重由10.92%上调至12.28%,在SDR中的权重排名第三,标志着人民币国际地位的进一步提升。近年来,人民币被越来越多的国家纳入外汇储备并提升权重。截至目前,人民币被超过80家境外央行或货币当局纳入外汇储备。根据官方外汇储备货币构成(COFER)数据库,人民币在全球官方外汇储备中的占比从2016年被纳入之初的1.08%上升至2026年第一季度的2.88%,创下历史新高。
2.短板
在推动人民币安全资产发展方面,目前存在如下短板。其一,离岸人民币国债供给不足。当前无论在岸市场还是离岸市场,人民币国债供给量均偏低,这明显限制了人民币国债发挥国际安全资产的作用。其二,微观运行机制与市场生态的短板。从推动人民币安全资产发展的角度看,当前面临微观运行机制不畅、跨境托管结算体系不完善、风险管理框架不健全等现实瓶颈(谭小芬等,2026)。离岸市场深度和流动性不足、缺乏回购工具、离岸国债发行存量偏小、获取便利性不够等问题依然突出。如离岸人民币资金池规模围绕1万亿元上下浮动,还不足在岸人民币总量的3%,且80%集中在香港。其三,在投融资、资产配置、衍生品交易等更高层次的货币使用场景中,人民币的渗透率明显不足。企业跨境人民币使用存在“不便、不畅、不广”的问题——境外人民币信贷渠道有限,跨境融资可获得性差,导致企业即使有意愿使用人民币也面临现实的操作困难。
(二)当前人民币国际负债产品的现状和问题
1.发展现状
2023年以来,人民币国际负债产品迎来新一轮发展机遇,尤其是人民币国际债券。在长期发展中,人民币国际债券形成了熊猫债、点心债、明珠债、玉兰债这四种各具特色的债券品种,构建了“在岸—离岸—境内离岸”的人民币国际债券体系。其中,熊猫债和点心债分别为境外主体发行于境内、境内外主体发行于境外的人民币债券,市场定位分别侧重于“引进来”和“走出去”;明珠债和玉兰债均为上海在建设离岸金融体系中发展出的创新型人民币国际债券,旨在探索“境内离岸”模式,明珠债的发行人和投资人均为境外主体,玉兰债的发行人则为中资主体。
熊猫债市场起步于2005年,截至2026年8月31日的总发行规模和只数分别为13729.25亿元和832只。熊猫债市场的发展经历了三个阶段,分别为2005—2014年的初步启动期、2015—2022年的稳步发展期、2023年至今的快速扩容期。其中,2023—2025年的发行规模均超1500亿元,并于2023年和2024年连创历史新高。2026年前8个月的发行规模和发行只数分别为2139.75亿元和122只,发行额已超2025年1835.6亿元的总发行量(见图2)。截至2026年8月31日,存量熊猫债市场余额高达5187.09亿元,存量只数为325只,相较2022年末分别增加了1.53倍和1.36倍(见图3)。
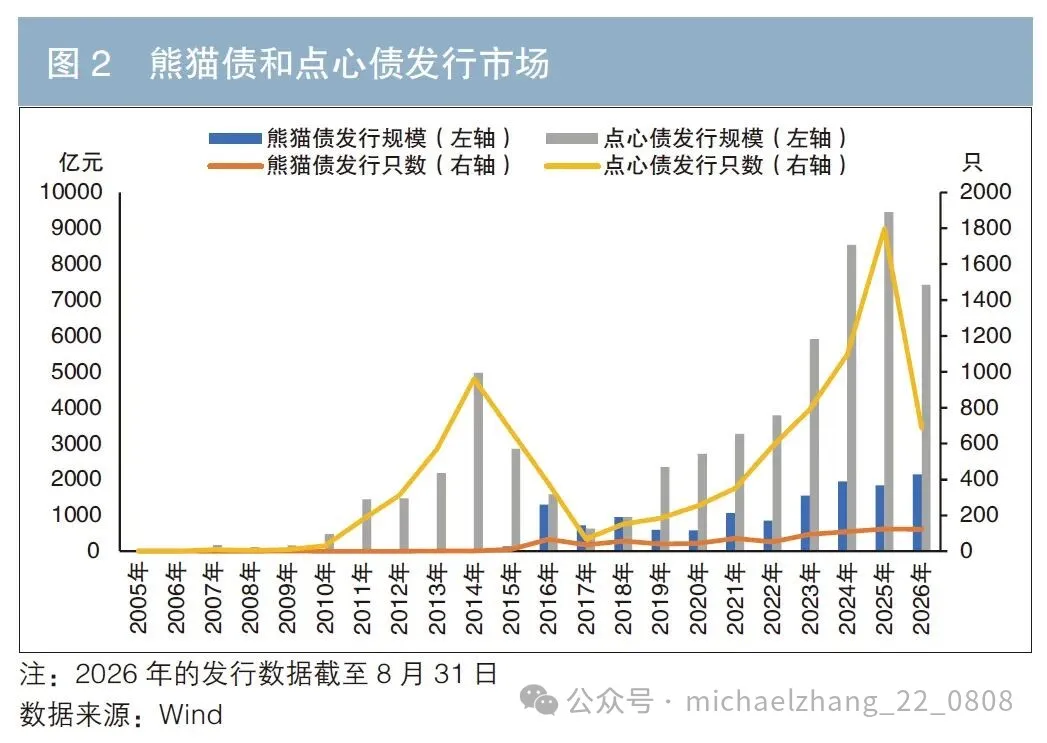
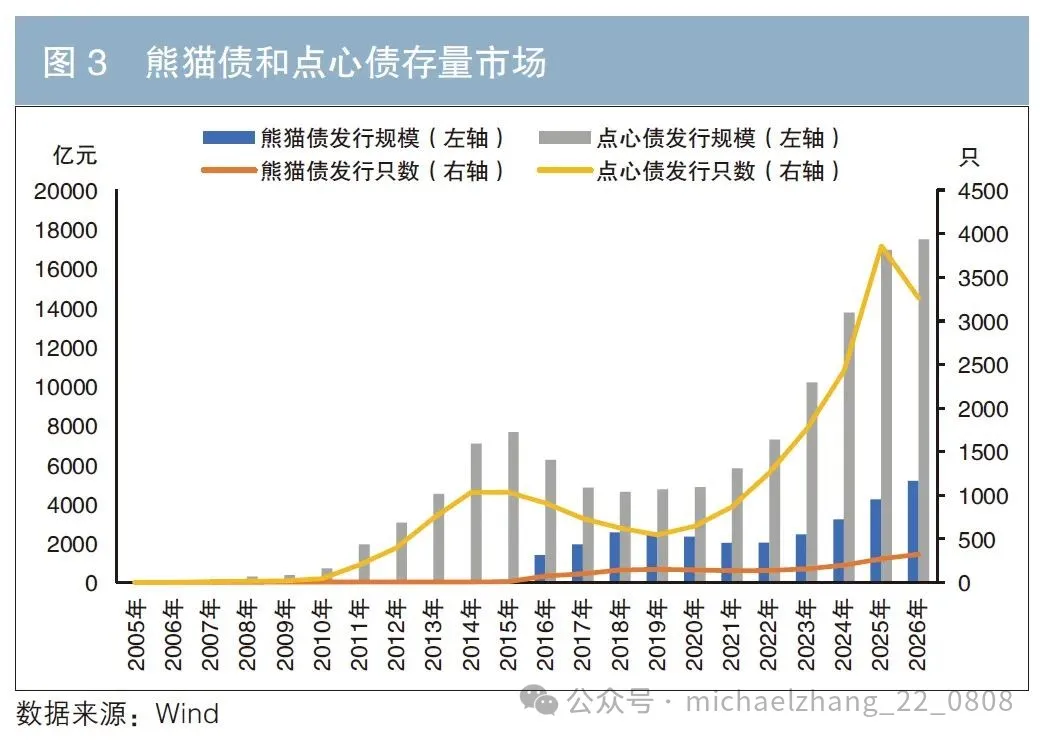
点心债因其离岸特征成为人民币国际债券市场中发行规模最大和发展速度最快的市场2,截至2026年8月31日的总发行规模和只数分别为60469.21亿元和9079只。点心债市场的发展经历了四个阶段,分为2007—2010年的起步期、2011—2014年的发展期、2015—2017年的回落期、2018年尤其是2023年以来的快速增长期。2018年点心债市场开始回暖,发行规模从948.53亿元增长约3倍,至2022年的3785.73亿元,相较2017年增加近5倍。2023—2025年的发行规模接连创下历史新高,年均发行额为7963.43亿元,2025年的发行量甚至接近1万亿元。2026年前8个月的发行规模为7425.21亿元,已达2025年总发行量的78.98%。截至2026年8月31日,存量点心债市场余额再创历史新高,达19469.94亿元,存量只数为3123只。
与熊猫债和点心债相比,现阶段明珠债和玉兰债均发展缓慢。明珠债于2019年11月首次发行,在2023年7月因境内城投企业发行较多和资金回流境内的问题被叫停,后于2025年6月重启,更加强调“两头在外”原则,并允许自贸区分账核算单元(FTU)参与投资。自重启至2026年8月末,自贸区离岸债共发行15只,发行规模为67亿元,均以人民币计价。玉兰债于2024年3月推出,截至2026年5月共发行20只,发行规模也仅为199.27亿元,其中97.66%以人民币计价。
2.问题
第一,发行主体结构集中,不利于市场的多元化发展。一是熊猫债和点心债的发行人分别以境内外非金融企业和境内外金融机构为主,均未实现发行主体的多样化。二是发行人地区以我国内地为主,纯境外主体发行规模有限。三是发行主体高度集中于高信用资质。
第二,一级市场的债券产品在利率和期限结构上分布不均,难以满足投资者多样化的投资需求。一是固定利率债券的发行规模占比较高,暴露出品种单一、抗风险工具不足的问题。二是总体期限结构依然偏短,不仅难以满足机构投资者对长久期、稳定现金流资产的配置需求,也不利于构建完整、平滑的离岸人民币债券收益率曲线。
第三,二级市场的深度与流动性不足,直接影响投资者的交易意愿和市场的定价效率。一是从投资者结构看,虽然近年来境内各类金融机构开始投资于熊猫债和点心债市场,但迄今为止,其他国家机构投资者的参与程度依然较低,导致投资者大多倾向于持有到期,二级市场流动性明显不足。二是由于缺乏有效的利率、汇率、信用风险对冲工具,叠加做市商制度尚不完善,报价连续性较差、买卖价差偏大,增加了投资者的执行成本和风险敞口,抑制了其交易意愿。
第四,市场规则与监管标准尚未与国际完全接轨,增加了发行制度成本。一方面,境内会计准则、信息披露规则并未与国际接轨,监管规则也因分属不同监管体系尚未统一,直接增加熊猫债发行人的制度成本;另一方面,由于涉及境内外两个清算机构,各方中介需要时间熟悉操作,导致玉兰债的发行准备时间长、文件工作量大。此外,玉兰债要求投资者提供全球法人机构识别编码,这虽然能让发行人了解底层投资者信息,但也可能让部分对隐私有顾虑的投资者望而却步。
促进人民币安全资产和负债产品协同发展的政策建议
中国的货币国际化走出了自己的独特道路。美国的货币国际化模式为通过经常账户逆差输出美元、通过资本项目顺差回流美元,但持续的经常账户逆差会导致美国海外净债务上升,最终导致广义特里芬两难。而中国目前正在形成通过金融账户输出人民币(企业出海、对外证券投资、对外贷款)、通过经常账户回笼人民币的新模式,这种模式不仅与中国的比较优势相符,还能够有效避免广义特里芬两难,因此对于中国而言是正确的、可持续的货币国际化模式。在这种模式下,以人民币安全资产和国际负债产品的协同发展推动人民币国际化,成为一个重要抓手。
(一)增加人民币安全资产供给
只有资产池足够深,人民币才更容易从结算货币走向投资和储备货币,因此人民币安全资产供给的增加刻不容缓。供给端的扩容需要从国债与信用债两个维度同步发力。国债作为各国央行和主权基金配置的核心安全资产,是大规模国际资本进入一国金融市场的首要标的(王少康,2026)。
此外,人民币安全资产供给的增加应同时在在岸市场与离岸市场进行,使二者形成互补,共同推动人民币国际化。在岸市场与离岸市场的根本区别在于交易发生的司法管辖区及所适用的监管规则不同。中国的在岸市场是人民币的基础定价与清算中心,受境内金融法规和资本管制约束,拥有庞大的境内资金和机构基础,是中央银行实施宏观调控的主要平台。而离岸市场则是人民币的国际流通与风险配置平台,受当地法律监管,规则更贴近国际惯例,管制较少,能更灵活地满足境外主体持有、交易和对冲人民币的需求。在岸市场与离岸市场之间存在既互补又依存的关系,在岸市场保留资本管制可作为“防火墙”,离岸市场则充当人民币国际化产品的“试验田”,二者共同支撑人民币国际化的进一步发展。
为增加人民币安全资产供给,一方面,中国政府应大规模增发人民币国债,包括在岸市场和离岸市场,不仅能以此向国际投资者提供新的安全资产选择,还能通过构建更为完整、可靠的离岸人民币收益率曲线,为点心债市场提供更加坚实可靠的定价基准。
另一方面,积极推动政策性金融债和高评级企业发行的企业债扩容,从而使人民币安全资产从单一的国债向更广谱的高信用等级债权类资产延伸,丰富人民币安全资产品种,拓宽国际投资者的投资选择。
(二)推动人民币国际负债产品发展
其一,释放政策利好信号,吸引更多元化的发行主体进入人民币国际债券市场。在发行主体上,应积极拓宽参与范围,尤其要重点引入纯境外主体扩大融资规模,并推动非国有企业特别是优质民营企业参与发行。此外,可借助香港新出台的代币化监管框架,探索点心债的代币化路径,以突破传统点心债市场在交易时间和地域上的限制,依托区块链等技术实现7×24小时全天候交易,从而更有效地吸引全球国际资本进入点心债市场。
其二,优化人民币国际债券市场的债券品种结构。应积极推动浮动利率债券和累进利率债券3的创新发展,鼓励发行人根据市场环境和自身需求设计多元化利率条款。着力引导和支持优质发行人增加5年期以上长期限债券的供给,同时鼓励国际开发性机构、主权政府及高评级企业发挥示范作用,率先探索发行10年期及以上超长期限债券,逐步完善从短期、中期到长期再到超长期的完整人民币债券收益率曲线。同时,借助上海完善离岸金融体系的契机,大力推动明珠债和玉兰债的发展,完善境内离岸市场中的人民币国际债券。
其三,健全市场基础性制度,为人民币国际债券市场的发展筑牢制度根基。首先,推动熊猫债发行端在会计准则适用、信息披露标准等方面进一步与国际惯例接轨,允许境外发行人继续采用其熟悉的国际财务报告准则或其他等效会计准则编制财务报告;同时优化“差异披露”要求,逐步从“强制披露与中国准则差异”向“单向认可”或“等效互认”过渡。其次,统一监管规则,加快制定各类境外主体在境内发行熊猫债、明珠债和玉兰债的统一监管框架,推动银行间市场与交易所市场在发行准入、信息披露、存续期管理等核心环节的规则对标。最后,提升中资评级机构在人民币资产定价中的话语权,为人民币国际债券提供更客观、独立的风险评价,打破国际评级机构的偏见,引导全球资本流向优质发行人。
(三)促进人民币安全资产和负债产品的协同发展
推动人民币国际债券二级市场做大做强,有助于带动人民币国际债券投资功能与融资功能的共同发展,从而以人民币国际债券市场为抓手,促进人民币安全资产和负债产品协同发展。
第一,拓宽境内外机构投资者的参与渠道,构建多元化的投资者基础。 不同风险偏好、不同投资期限的投资者结构,有助于降低市场同质化行为带来的波动,形成更加分散、稳定的资金供给。应进一步降低境外机构入市的操作门槛与合规成本,吸引主权基金、养老金、保险公司等长期配置型投资者,以及对冲基金、资产管理公司等交易型投资者共同入市。
第二,完善做市商制度与流动性供给机制,提升市场的价格发现能力。 做市商制度的完善,不仅是技术层面的优化,更关系到人民币债券市场能否形成具有国际竞争力的定价基准。可探索适度提升高风险权重债券的流动性溢价水平,以市场化方式补偿做市商承担的风险,鼓励其为更多元化的发行主体提供连续报价。同时,引入分层做市机制,根据债券品种、信用等级和期限结构匹配不同层级的做市商,避免“一刀切”的做市义务导致中小做市商退出。在报价透明度方面,可推动做市商报价与成交信息在合规前提下向市场有序披露,提升价差竞争力,缩小买卖价差,降低投资者的交易成本。
第三,加快风险对冲工具的研发与应用,构建完整的风险管理链条(张明和王晓曦,2026)。 国际投资者配置人民币债券,核心关切之一在于能否有效管理利率、汇率和信用风险。应加快离岸人民币利率衍生品、外汇衍生品及信用衍生品的研发与推广,形成从利率掉期、外汇远期到期权、信用违约互换的完整工具谱系。港交所已于2026年8月推出5年期人民币国债期货,上市首日成交3755张,为境外投资者提供了标准化的人民币利率风险对冲工具,但产品期限仍较为单一,10年期、30年期等长端品种有待补齐。上海也在探索人民币外汇期货交易试点,丰富汇率避险工具。
(四)政策协同进一步推动人民币国际化
当前,在新冠疫情、中美博弈、地缘冲突带来的新挑战下,人民币国际化应实施新新“三位一体”策略4,而推动人民币安全资产和负债产品的协同发展就是其中之一(张明,2026)。中国应将推动人民币安全资产和负债产品协同发展的策略与另外两个策略协同起来,以政策合力的方式进一步推动人民币国际化。一是依托原油、天然气、铁矿石、有色金属、黄金、农产品等,大力发展人民币的大宗商品计价功能以及全产业链计价功能,并重视市场势力与供应链金融在发展全产业链人民币计价中的重要驱动作用。二是三管齐下发展人民币的跨境支付清算体系,即推动人民币跨境支付系统(CIPS)、多边央行数字货币桥(mBridge)以及中国互联网平台公司的跨境支付清算系统三者的深入发展。
注:
1.人民币国际负债产品指的是具备国际属性的人民币计价负债产品,其核心在于以人民币计价,资金的募集和兑付均通过人民币账户进行。而人民币国际债券指的是其中的债券型产品,包括熊猫债、点心债、明珠债和玉兰债四种。
2.由于同业存单属于存款凭证,本文未将其纳入点心债市场的分析中。
3.累进利率债券指的是在债券存续期内,票面利率按照事先约定的规则逐期递增的债券品种,适合项目周期长、前期现金流紧张的发行人,以及有长期资金配置需求、愿意承担长期信用风险的投资者。
4.新新“三位一体”策略为:大力发展人民币的大宗商品计价功能以及全产业链计价功能;加大向国际投资者提供人民币资产的力度,同时重点发展人民币的融资货币功能;大力发展人民币跨境支付清算系统。
参考文献
[1]谭小芬,王思澄,李兴申,等.人民币全球安全资产:规模测度、国际供给与政策路径[J].国际经济评论,2026(4).
[2]王少康.以国债安全资产夯实人民币国际使用底座[J].中国外汇,2026(10).
[3]张明.世界经济格局动荡调整下人民币国际化的推进策略再调整[J].山东社会科学,2026(2).
[4]张明,王晓曦.全球安全资产的演进与美债过度特权的动摇[J].国际金融,2026(7).
[5]张明,王瑶.从海外投资者结构变化看美国国债风险[J].清华金融评论,2025(12).
[6] Du W, Schreger J. Local Currency Sovereign Risk[J]. The Journal of Finance, 2016, 71(3).
0
推荐

 京公网安备 11010502034662号